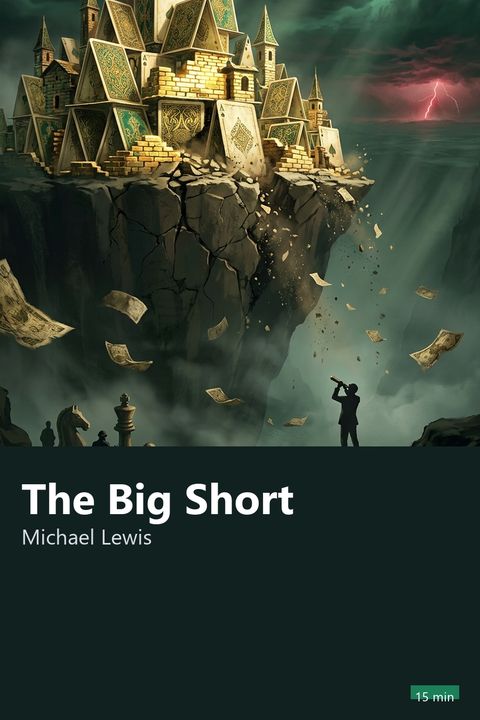
Cover der Zusammenfassung von „The Big Short“

Finanzen · 15 Min.

The Big Short

Michael Lewis · 2010

Für wen ist dieses Buch?

Für alle, die verstehen wollen, wie maßlose Gier und hochkomplexe Finanzverträge im Jahr 2008 beinahe die gesamte Weltwirtschaft zerstört hätten. Dieses Buch ist ideal für dich, wenn du hinter die Kulissen blicken und die verborgenen Zahnräder des Kreditmarktes jenseits der offiziellen Bankenrhetorik begreifen willst.

Kostenlos laden · iPhone und Android

Zu dieser Zusammenfassung gibt es in der App auch eine Vertonung.

3 Kernideen zum Mitnehmen

  1. Wer sich die Zeit nimmt, Originalverträge und Rohdaten akribisch zu prüfen, deckt gravierende Risiken auf, die von vorgefertigten Marktmeinungen gern verschleiert werden.

  2. Ein Gütesiegel verliert jeden Wert, wenn die bewertende Stelle finanziell direkt von demjenigen abhängt, der die Bewertung in Auftrag gibt.

  3. Umfelder, die sofortige Gewinne fürstlich belohnen und künftige Verluste auf Dritte abwälzen, machen riskante Fehltritte zu einer ganz bewussten Geschäftsstrategie.

Der kollektive Glaube, dass ein Gut ewig an Wert gewinnt, erzeugt gefährliche Illusionen, die beim ersten Anzeichen echter Knappheit wie ein Kartenhaus zerfallen.
Ein Gedanke aus „The Big Short“, in den Worten von 15 Minuten

Leseprobe

Die ersten Abschnitte

Die Illusion des leichten Geldes und die Schuldenfabrik

Das Finanzsystem verkauft den Menschen allzu gern das Märchen, dass jedermann durch geliehenes Geld im Handumdrehen reich werden könne. In den Vereinigten Staaten der 2000er-Jahre entlud sich dieses Versprechen in einer Flut von Immobilienkrediten, die völlig ohne Nachweise über Einkommen, feste Anstellung oder vorhandenes Vermögen vergeben wurden. Es war der Siegeszug der berüchtigten Subprime Kredite, jener risikoreichen Subprimes, die massenhaft an Kreditnehmer mit denkbar schwacher Bonität ausgereicht wurden.

Im normalen Alltag ist das so, als würde man ein teures Auto komplett auf Pump kaufen, ganz ohne Anzahlung und ohne gesichertes Gehalt, bloß weil die ersten Monatsraten gerade noch ins Haushaltsbudget passen. Der fatale Haken daran war das Kleingedruckte: Die Verträge lockten mit extrem niedrigen Einstiegszinsen für eine kurze Zeitspanne, auf die danach drastische Zinsanpassungen folgten, wodurch die Raten nach Ablauf von zwei Jahren praktisch unbezahlbar wurden.

Der Markt schlug alle Warnungen in den Wind und pokerte darauf, dass die Immobilienpreise für immer weiter steigen würden. Sollte die monatliche Hypothek dann irgendwann zu schwer drücken, könne man das Haus im boomenden Markt doch einfach mit sattem Gewinn weiterverkaufen oder die Hypotheken dank der Wertsteigerung umschulden. Diese bodenlose Euphorie, die völlig von den realen Einkommen der Familien abgekoppelt war, nährte eine gewaltige Pyramide aus wackeligen Kreditverträgen.
Der einsame Arzt, der das Kleingedruckte las

Während die Spitzenmanager an der Wall Street Milliardensummen an Boni feierten, beschloss ein Fondsmanager in Kalifornien, ganz genau hinter die glänzende Fassade zu schauen. Michael Burry, Gründer von Scion Capital, war ein ehemaliger Mediziner mit Glasauge und Zügen des Asperger-Syndroms, der es vorzog, Bilanzen und Zahlenreihen zu wälzen, statt an geschäftlichen Abendessen oder Branchenkongressen teilzunehmen.

Burry erledigte die akribische Fleißarbeit, die der restliche Markt fahrlässig versäumte: Er lud Hunderte von Emissionsberichten herunter und analysierte jeden einzelnen technischen Prospekt der hypothekarisch gesicherten Wertpapiere. Er studierte diese Prospekte bis ins kleinste Detail und stellte fest, dass sich die Bonitätsqualität zwischen 2004 und 2006 im freien Fall befunden hatte und Kredite an Schuldner gingen, die keinerlei verlässliche Einnahmen vorweisen konnten. Seine Berechnungen zeigten, dass ein massiver Zahlungsausfall unausweichlich war, sobald die Zinsrabatte ab 2007 ausliefen, und er rechnete mit verheerenden Zahlungsausfällen im gesamten System.

Die Erkenntnis des Fondsmanagers war erschütternd: Das Herz des US-Bankensystems war von innen heraus verfault. Niemand bemerkte den Abgrund, weil Gebühren und Sofortprovisionen den Zwischenhändlern in der Gegenwart fabelhafte Reichtümer bescherten. Für Burry war der finale Zusammenbruch keineswegs eine vage Möglichkeit, sondern eine mathematische Gewissheit mit festem Terminplan im Kalender der Fälligkeiten.

Die Milliardenversicherung gegen den Weltuntergang

Den Kollaps vorherzusehen, war freilich nur die halbe Miete; um aus dieser Einsicht Kapital zu schlagen, musste man das passende Handelsinstrument finden. Doch es gab damals keine einfache, liquide Möglichkeit, gezielt gegen faule Kreditportfolios zu wetten. Burry verfiel daher auf ein Derivat, das für diesen konkreten Zweck bislang kaum genutzt worden war: den Credit Default Swap, weithin bekannt unter dem Kürzel CDS.

Ein CDS funktionierte in der Praxis wie eine Versicherungspolice gegen Unfälle. Der Käufer zahlte bescheidene, regelmäßige Prämien, um im Fall einer Zahlungsunfähigkeit des besicherten Papiers eine Millionenentschädigung zu kassieren. Burry klopfte bei Branchenriesen wie Goldman Sachs und der Deutschen Bank an und bot an, laufende Prämien zu zahlen, um faule Wertpapiere abzusichern. Für die Banken wirkte dieser Schutz wie geschenktes Geld, das ihren Handelstischen eine willkommene Rentabilität bescherte. Solche kurzfristigen Rentabilitäten vernebelten den Händlern den Blick auf das tatsächliche Risiko.

Dieses Manöver bildete eine perfekte asymmetrische Wette mit überschaubarem Risiko und gigantischen Gewinnchancen. Sollte Burry danebenliegen, verlor er lediglich die überschaubaren Vertragsprämien über die Monate hinweg. Behielt er jedoch recht, winkten astronomische Auszahlungen. Die Finanzhäuser verkauften Derivate im Wert von Milliarden, fest davon überzeugt, die leichten Prämien eines paranoiden Einzelgängers einzustreichen.

10 weitere Abschnitte in der App

In der App weiterlesen

Lies die ganze Zusammenfassung oder hör sie dir an und prüfe dich am Ende mit dem Quiz zum Buch. Die App ist kostenlos zu laden, und jeden Tag gibt es eine Gratis-Lektüre.

Über Michael Lewis

Michael Lewis ist ein US-amerikanischer Enthüllungsjournalist und Bestsellerautor. Er studierte Kunstgeschichte an der Princeton University sowie Wirtschaftswissenschaften an der London School of Economics. In den 1980er-Jahren arbeitete er als Anleihehändler bei der Investmentbank Salomon Brothers, eine prägende Erfahrung, die er in seinem Debüt Liar's Poker verarbeitete. Im Laufe seiner Karriere veröffentlichte er weltweite Erfolge wie Moneyball, Blind Side und Flash Boys und verfasste Essays für renommierte Magazine wie Vanity Fair. Seine Werke widmen sich den strukturellen Schwachstellen, der menschlichen Psychologie und den fehlerhaften Anreizsystemen im modernen Sport und in der internationalen Hochfinanz.